


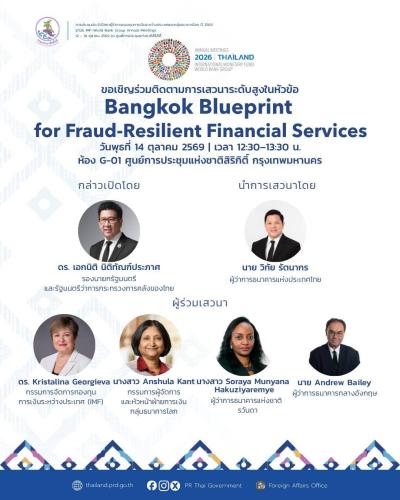
Bangkok Blueprint คือ กรอบนโยบายและแนวปฏิบัติร่วมกันจำนวน 12 ข้อ ซึ่งประเทศไทยร่วมกับกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) ผลักดันขึ้นมา เพื่อใช้เป็น "เข็มทิศนโยบายด้านการเงินดิจิทัล" ให้ประเทศต่างๆ นำไปปรับใช้
แนวคิดหลัก (Safe & Inclusive Digital Finance: SIDF)
● กรอบนโยบายนี้มุ่งสร้างความสมดุลระหว่าง 2 ด้านสำคัญ:
◇ Safe (ปลอดภัย): การควบคุมและป้องกันอย่างเข้มงวดเพื่อปราบปรามภัยทุจริตทางการเงินดิจิทัล กลโกงทางไซเบอร์ และแก๊งคอลเซ็นเตอร์
◇ Inclusive (ครอบคลุมและเท่าเทียม): การเปิดโอกาสให้ประชาชนทุกกลุ่ม รวมถึงผู้สูงอายุและผู้ประกอบการรายย่อย (SMEs) สามารถเข้าถึงระบบการเงินดิจิทัลได้อย่างเป็นธรรม ไม่ถูกกีดกันจากมาตรการที่เข้มงวดจนเกินไป
● หัวใจสำคัญ 12 ข้อของ Bangkok Blueprint
กรอบนโยบายทั้ง 12 ข้อครอบคลุมแนวทางสำคัญ เช่น การผลักดันปราบปรามภัยไซเบอร์เป็นวาระแห่งชาติ การพัฒนาระบบยืนยันตัวตน (KYC) และ AI ตรวจจับธุรกรรมผิดปกติ การช่วยเหลือเยียวยาผู้เสียหาย ตลอดจนความร่วมมือระดับสากลเพื่อสร้างภูมิคุ้มกันทางการเงินระยะยาว โดยไทยจะเปิดตัว Bangkok Blueprint ในฐานะเจ้าภาพการประชุมประจำปีสภาผู้ว่าการ IMF และ World Bank Group (Annual Meetings 2026) ระหว่างวันที่ 12–18 ตุลาคม 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์
12 ประเด็นสำคัญจะอยู่ภายใต้กรอบของ 3 เสาหลัก (3 Pillars) ดังนี้
■ เสาหลักที่ 1: การพัฒนาโครงสร้างพื้นฐานและระบบดิจิทัล (Digital Infrastructure)
เน้นการสร้างรากฐานระบบการเงินดิจิทัลที่เข้มแข็ง ปลอดภัย และทุกคนสามารถเข้าถึงได้
1) การยกระดับเป็นวาระแห่งชาติ (National Agenda): ผลักดันให้การแก้ปัญหาภัยทุจริตและการพัฒนาโครงสร้างพื้นฐานดิจิทัลเป็นนโยบายเร่งด่วนระดับชาติ
2) การมีกฎหมายและกฎระเบียบที่เหมาะสม (Appropriate Legislation): ปรับปรุงกฎหมายให้ทันสมัย เอื้อต่อการจัดการอาชญากรรมทางเทคโนโลยีอย่างรวดเร็วและเด็ดขาด
3) การพัฒนาโครงสร้างพื้นฐานที่ทั่วถึง (Inclusive Infrastructure): การขยายโครงสร้างพื้นฐานระบบชำระเงินดิจิทัล (เช่น การถอดบทเรียนจากความสำเร็จของ PromptPay และแอปพลิเคชัน เป๋าตัง / ถุงเงิน ของไทย) เพื่อช่วยให้ร้านค้ารายย่อยและกลุ่มเปราะบางเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น
4) การพัฒนาระบบยืนยันตัวตนดิจิทัล (Digital ID & KYC): ยกระดับมาตรฐานการพิสูจน์และยืนยันตัวตน เพื่อป้องกันการเปิดบัญชีม้าและการสวมรอยทำธุรกรรม
■ เสาหลักที่ 2: มาตรการจัดการและควบคุมความเสี่ยง (Risk Management & Mitigation)
เน้นระบบหลังบ้านของสถาบันการเงินในการเฝ้าระวัง ป้องกัน และดูแลผู้เสียหาย
5) ระบบการป้องกันเชิงรุก (Proactive Prevention): กำหนดมาตรการสกัดกั้นและจำกัดเส้นทางธุรกรรมที่ต้องสงสัยอย่างทันท่วงที ก่อนความเสียหายจะขยายวงกว้าง
6) ระบบตรวจจับอัจฉริยะ (Advanced Detection): นำเทคโนโลยีปัญญาประดิษฐ์ (AI) และการวิเคราะห์ข้อมูลขั้นสูง (เช่น โมเดล AI ตรวจจับความเสี่ยง) มาใช้ตรวจจับพฤติกรรมธุรกรรมที่ผิดปกติ
7) กลไกการเยียวยาผู้เสียหาย (Victim Remedy & Recovery): จัดตั้งกระบวนการช่วยเหลือเยียวยาและคืนเงินให้ผู้เสียหายอย่างรวดเร็ว มีขั้นตอนที่ชัดเจนและเป็นธรรม
8) ความมั่นคงปลอดภัยทางไซเบอร์ของสถาบันการเงิน (Financial Cyber Resilience): ยกระดับมาตรฐานความปลอดภัยของระบบธนาคาร เพื่อสร้างความเชื่อมั่นต่อระบบการเงินในระยะยาว
■ เสาหลักที่ 3: ระบบนิเวศและความร่วมมือทุกภาคส่วน (Ecosystem & Collaboration)
เน้นการประสานงานร่วมกันเพื่อสร้างภูมิคุ้มกันที่ยั่งยืน
9) ความร่วมมือระหว่างหน่วยงานภายในประเทศ (Domestic Collaboration): ทลายข้อจำกัดในการแชร์ข้อมูลระหว่างธนาคาร ตำรวจ เครือข่ายโทรคมนาคม และหน่วยงานกำกับดูแล
10) ความร่วมมือระหว่างประเทศ (International Cooperation): สร้างเครือข่ายแลกเปลี่ยนข้อมูลแลพปราบปรามอาชญากรรมทางการเงินข้ามชาติ เนื่องจากมิจฉาชีพมักสั่งการจากต่างประเทศ
11) การสร้างความตระหนักรู้และภูมิคุ้มกันให้ประชาชน (Financial & Digital Literacy): มุ่งให้ความรู้แก่ประชาชนรู้เท่าทันกลโกง ไม่ตกเป็นเหยื่อสแกมเมอร์ออนไลน์
12) การรักษาสมดุลระหว่างความปลอดภัยและการเข้าถึง (Safe & Inclusive Balance): การออกแบบนโยบายที่ไม่เข้มงวดจนเป็นการกีดกันผู้บริโภคทั่วไป (โดยเฉพาะผู้สูงอายุหรือผู้ที่เข้าไม่ถึงเทคโนโลยี) แต่ก็ไม่อ่อนแอจนเปิดช่องให้มิจฉาชีพ
ประเทศไทยในฐานะที่เป็นหนึ่งในผู้ร่วมพัฒนาหลักและนำโมเดลนี้ไปใช้เป็นประเทศแรกๆ ได้ออกมาตรการและข้อบังคับจริงที่มีความเข้มงวดสูงอย่างเป็นรูปธรรม ผ่าน ธนาคารแห่งประเทศไทย ร่วมกับกระทรวงดีอี และหน่วยงานภาครัฐ ซึ่งสรุปออกมาได้เป็น 4 ด้านหลัก ดังนี้
1. มาตรการยกระดับความปลอดภัย Mobile Banking
ธปท. ได้ประกาศมาตรฐานขั้นต่ำที่ทุกสถาบันการเงินและ e-Money ต้องปฏิบัติตามอย่างเคร่งครัด (หากฝ่าฝืนจนเกิดความเสียหาย ธนาคารต้องร่วมรับผิดชอบ):
• 1 บัญชีผู้ใช้ ต่อ 1 อุปกรณ์ (1 Device Policy): กำหนดให้แอปพลิเคชันธนาคารผูกใช้งานได้เพียง 1 อุปกรณ์ต่อ 1 บัญชี เพื่อป้องกันไม่ให้มิจฉาชีพนำข้อมูลไปล็อกอินระบบอื่น
• การยืนยันใบหน้า (Biometrics & Liveness Detection): บังคับสแกนใบหน้าตรวจสอบตัวตนจริงเมื่อโอนเงินตั้งแต่ 50,000 บาทขึ้นไปต่อครั้ง, ยอดสะสมเกิน 200,000 บาทต่อวัน หรือเมื่อขอเพิ่มวงเงินการทำธุรกรรม
• การบล็อกแอปพลิเคชันเสี่ยง: ระบบ Mobile Banking ของไทยสามารถตรวจสอบและบล็อกการทำงานทันทีหากตรวจพบว่าอุปกรณ์มีการติดตั้งแอปรีโมตควบคุมระยะไกล (แอปดูดเงิน) หรือเป็นอุปกรณ์ที่ดัดแปลงระบบ (Rooted/Jailbroken)
• ห้ามแนบลิงก์: ห้ามธนาคารส่ง SMS หรืออีเมลที่แนบลิงก์ใดๆ ให้ลูกค้า (ยกเว้นกรณีที่ลูกค้าเป็นผู้ร้องขอเองกับระบบ) เพื่อตัดช่องทางกลโกง Phishing
2. มาตรการกวาดล้างและสกัด "บัญชีม้า" ระดับบุคคล
ประเทศไทยได้เปลี่ยนวิธีจัดการบัญชีม้าจากเดิมที่แบนเป็นรายบัญชี มาเป็นการ "แบนระดับบุคคล" (จัดการทุกบัญชีของคนเปิด):
• จัดกลุ่มความเสี่ยงรายบุคคล: ธนาคารแห่งประเทศไทยร่วมกับสำนักงาน ปปง. จัดเกรดผู้เข้าข่ายบัญชีม้าออกเป็นกลุ่ม (ม้าดำ, ม้าเทาเข้ม, ม้าเทาอ่อน) ซึ่งหากใครติดรายชื่อความเสี่ยงสูง จะถูกระงับการทำธุรกรรมและห้ามเปิดบัญชีใหม่ในทุกธนาคารทันที
• ระบบแลกเปลี่ยนข้อมูลข้ามธนาคาร: การใช้เทคโนโลยีศูนย์ข้อมูลร่วมกัน (เช่น ระบบ CFR) ทำให้เมื่อธนาคารหนึ่งตรวจพบหรือระงับบัญชีม้า ข้อมูลจะแชร์ไปยังธนาคารอื่นๆ ทั่วประเทศเพื่อบล็อกเส้นทางการเงินได้ในเวลาไม่กี่นาที
3. มาตรการคืนเงินและเยียวยาผู้เสียหายอย่างรวดเร็ว
• ศูนย์สายด่วนเทคโนโลยี 1441 (AOC): หากประชาชนรู้ตัวว่าถูกหลอก สามารถโทรแจ้ง สายด่วน 1441 ได้ตลอด 24 ชั่วโมง เพื่อให้ธนาคารระงับบัญชีปลายทางและบัญชีแถวถัดไปชั่วคราวทันทีโดยไม่ต้องรอใบแจ้งความจากตำรวจ
• การเยียวยาโดยไม่ต้องรอคำสั่งศาล: กฎหมายและมาตรการล่าสุด (มีผลบังคับใช้ตั้งแต่ช่วงสิงหาคม 2569) ได้รับการปรับปรุงเพื่อเร่งกระบวนการคืนเงินให้ผู้เสียหายผ่านระบบศูนย์ข้อมูลรวมของ ปปง. โดยลดขั้นตอนทางกฎหมายที่ยุ่งยากลง เพื่อให้เหยื่อได้เงินคืนเร็วที่สุด
• กลไกปกป้องผู้บริสุทธิ์: เพื่อลดผลกระทบต่อร้านค้าออนไลน์หรือผู้บริสุทธิ์ที่โดนกลั่นแกล้งอายัดบัญชี ปัจจุบันมีระบบปลดล็อกบัญชีภายใน 4–24 ชั่วโมงหลังตรวจสอบเสร็จสิ้นผ่านสายด่วน 1441 กด 2
4. การใช้เทคโนโลยี AI "นกกระซิบ" (Nok Krasip)
ประเทศไทยนำเทคโนโลยี AI อัจฉริยะ เข้ามาวิเคราะห์พฤติกรรมในระบบการเงินดิจิทัลเพื่อตรวจจับบัญชีม้าเชิงรุก (เช่น บัญชีที่มีการโอนเงินเข้าออกผิดปกติ ถี่เกินไป หรือมียอดเงินไม่สัมพันธ์กับอาชีพ) เพื่อส่งสัญญาณเตือนและบล็อกบัญชีก่อนที่มิจฉาชีพจะโอนเงินออกนอกประเทศ นอกจากนี้ ไทยยังส่งเสริมการเข้าถึงนโยบายผ่านแพลตฟอร์มการเงินภาครัฐ (Digital Public Infrastructure) อย่าง PromptPay, เป๋าตัง และถุงเงิน เพื่อช่วยให้ผู้ค้ารายย่อยสามารถทำธุรกรรมและเข้าถึงสินเชื่อในระบบได้อย่างปลอดภัย ควบคู่ไปกับการรักษาเสถียรภาพทางไซเบอร์
 รูปภาพ


ส่วนบริหารกิจการโทรทัศน์ ภาคกลาง จังหวัดกาญจนบุรี
เลขที่ 151 หมู่ 13 ถนนกาญจนบุรี-อู่ทอง ต.ปากแพรก อ.เมือง จ.กาญจนบุรี 71000
โทรศัพท์ 034-600156
Email: tv11kanchanaburi@gmail.com
สงวนลิขสิทธิ์ พ.ศ.2564 สถานีโทรทัศน์แห่งประเทศไทยจังหวัดกาญจนบุรี
(NBT Central)


